
迪拜期房与现房对比:付款方案、租金收入、抵押贷款限额及转售风险分析
在迪拜,期房与现房的选择本质上是“延后付款”与“提前获利”之间的抉择。购买期房需在竣工前分阶段将款项汇入项目托管账户;而购买现房则需在产权过户时全额付清,且可立即出租。 这一选择还决定了银行的贷款额度:期房贷款上限为房产价值的50%,而外籍人士购买首套价值在500万迪拉姆以下的现房,贷款额度最高可达房产价值的80%。 本指南基于2026年9月25日核查的迪拜土地局(DLD)、阿联酋中央银行及市场调研数据,从成本、融资、租金、转售及风险等方面对这两种选择进行了对比分析。
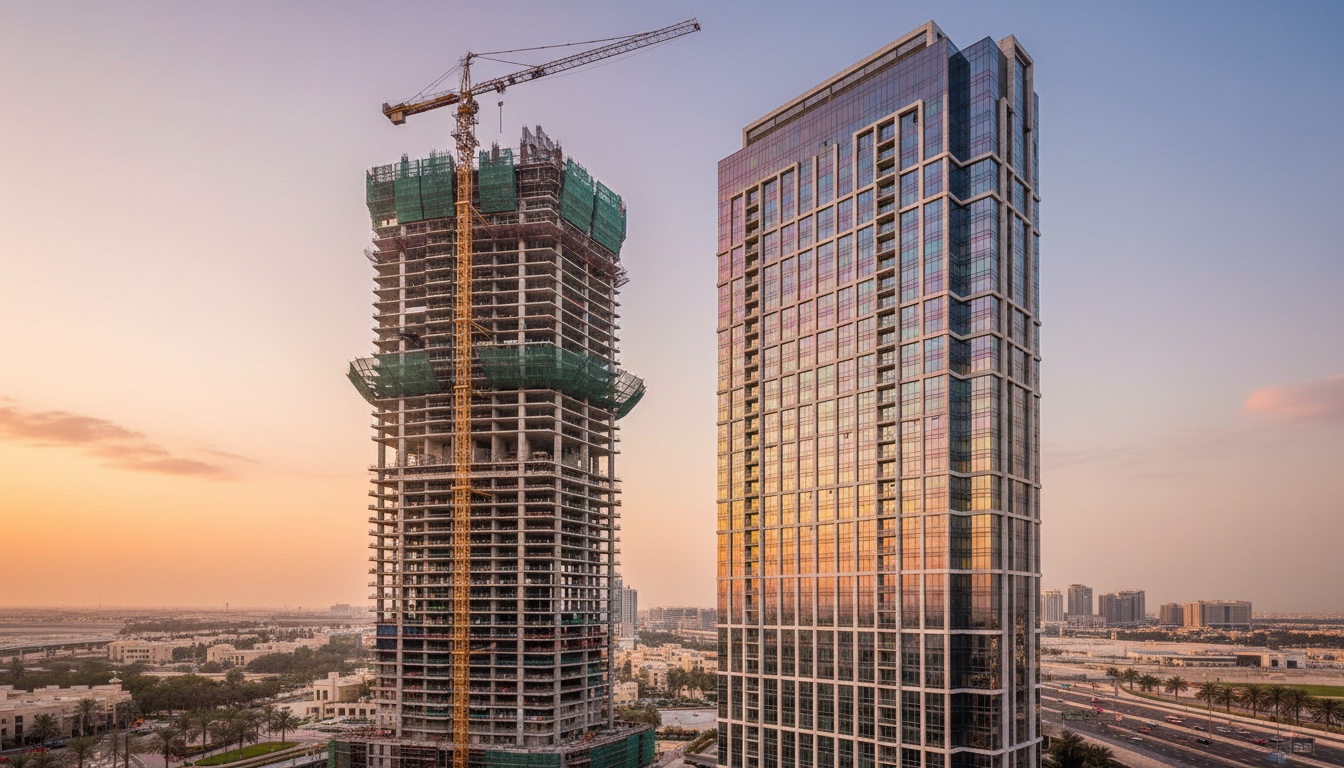
迪拜“期房”和“现房”的含义
迪拜的期房是指在竣工前购买、并已在迪拜土地局(DLD)临时登记册中登记的房产单元;而现房则是已竣工并随产权证一并移交给买家的房产单元。两者的区别不仅体现在法律层面,也体现在物理状态上,这决定了您持有哪些文件、款项流向何处以及您能多快入住该房产。
期房销售由开发商进行登记。根据2008年第13号法律,每笔期房交易都必须登记在《临时不动产登记簿》中;未登记的销售行为均属无效。 迪拜土地局(DLD)为此提供的服务是“初始销售登记”,市场通称“Oqood”,该服务签发的是临时登记电子证书,而非产权证。产权证将在建筑竣工并交付时颁发。
在建房源的款项不会进入开发商的一般账户。2007年第8号法律规定,期房买家的付款必须存入为该项目开设的托管账户,且该账户专用于该项目的建设。
现房,也称为二手房或转售房,是指已经建成的房产。买卖双方签署销售协议,卖方从开发商处获取无异议证书(NOC),并在DLD托管中心办理产权过户登记。 DLD将在产权过户当天以买方名义签发电子产权证。
| 期房 | 现房 | |
|---|---|---|
| 购买时的状态 | 在建 | 已竣工 |
| 由谁办理销售登记 | 开发商,在临时登记簿中 | 买卖双方,在DLD托管中心办理 |
| 您将收到的文件 | 临时登记电子证书 | 产权证 |
| 款项流向 | 项目托管账户,分阶段支付 | 在产权过户时支付给卖方 |
| 您何时可以使用该房产 | 交房后 | 自产权过户起 |
简而言之:期房买家拥有未来房产的注册产权,而现房买家则拥有房产本身。当前开发商的项目分为“期房”和“在建项目”两类;已竣工的转售房产则归入“二手房”类别。
2026年迪拜市场中期房占比
根据2026年7月20日公布的迪拜土地局(DLD)数据,2026年上半年,期房交易约占迪拜房产销售总量的68%:期房交易量为58,840宗,而现房交易量为27,160宗。 按交易额计算,两者的占比几乎持平:期房交易额为1,397.5亿迪拉姆,现房交易额为1,466.9亿迪拉姆。
这一交易数量与交易金额之间的差距值得仔细研读。根据我们对同一份DLD数据的计算,2026年上半年期房交易的平均价格约为240万迪拉姆,而现房交易的平均价格约为540万迪拉姆。 这并不意味着现房的价格是期房的两倍:这两类房产在公寓、别墅及地段的构成上各不相同,因此平均价格无法进行同等条件下的直接比较。这些数据真正反映的是,期房交易数量占多数,而现房交易额约占总交易额的一半。
在建房源的转售在市场中所占比例远小于新盘销售。《海湾时报》于2026年2月15日报道称,2025年期房转售交易仅占当年所有期房交易的9%,因此转售在期房市场中所占份额较小。
入市成本:开发商分期付款计划与全额付款
在迪拜购买期房时,房款会根据开发商的付款计划分期支付;而现房则需在产权过户时一次性付清,两者均需缴纳4%的DLD登记费。两者的费用标准相同;不同之处在于剩余款项从您账户中划出的时间点。
付款计划由各开发商在买卖协议(SPA)中设定。例如,“60/40”付款计划意味着60%的房款在施工期间支付,40%在交房时支付;交房后的付款计划则将部分房款推迟至交钥匙后的数月内支付。 该方案属于合同条款,而非DLD规定,因此应比较具体的时间安排,而不仅仅是表面上的比例分配。
根据2026年9月23日更新的DLD服务页面,两种付款方式对应的DLD费用如下:
| 费用 | 期房(首次销售,Oqood) | 现房(转售过户) |
|---|---|---|
| 登记费 | 房价的4%:卖方2%,买方2% | 房价的4%:卖方2%,买方2% |
| 知识与创新费 | 10 迪拉姆 + 10 迪拉姆 | 10 迪拉姆 + 10 迪拉姆 |
| 产权证签发 | 交房时 | 250 迪拉姆 |
| 地图费 | 不适用 | 别墅和公寓为250迪拉姆 |
| 托管中心费 | 不适用(由开发商办理登记) | 交易金额在500,000迪拉姆及以上时为4,000迪拉姆+增值税;低于该金额时为2,000迪拉姆+增值税 |
文字说明:4%的登记费适用于上述两种情况;地图费和受托中心费仅适用于已准备就绪的产权转让;在两种情况下,DLD收费表均将4%的费用平均分摊给卖方和买方,而具体由谁实际支付则由合同决定。 2026年,部分开发商承担了这部分费用:《海湾时报》于2026年8月20日报道称,开发商正通过DLD费用减免、批量折扣及提高经纪人佣金等方式来促进销售。费用减免实质上是另一种形式的价格折扣,因此应比较总成本,而非标价。
按揭限额:期房最高50%,现房最高80%
阿联酋银行对期房贷款的最高比例为房产价值的50%,而外籍人士购买首套价值在500万迪拉姆以下的现房,贷款比例最高可达80%。 这些限额源自阿联酋中央银行的抵押贷款条例(C 31/2013),适用于该国所有银行。
| 借款人与房产 | 最高贷款价值比(LTV) |
|---|---|
| 期房,任何买家及任何价值 | 50% |
| 外籍人士,首套房,房产价值不超过500万迪拉姆 | 80% |
| 外籍人士、首套房、房产价值超过500万迪拉姆(AED) | 70% |
| 外籍人士,第二套及以上住房 | 60% |
同一项规定将借款人总还款额上限设定为其收入的50%,贷款期限上限为25年。 通俗来说:外籍人士购买500万迪拉姆以下的现房作为首套房时,只需支付20%的首付款及相关费用即可获得贷款;而购买期房则需至少自筹其价值的一半。
交房前的贷款发放时间也推迟了。在2026年4月16日宣布的阿联酋国民银行(Emirates NBD)与迪拜控股房地产(Meraas、Nakheel和迪拜地产)之间的合作中,只有当买家支付了50%的房价且项目施工进度达到30%时,才会受理抵押贷款申请; 《海湾新闻》报道称,该政策对居民和非居民均开放。其他开发商的银行贷款条件各不相同。详情请参阅我们的《迪拜期房抵押贷款指南》。
租金收入:两种购房方式何时开始产生收益
现房可在产权过户后的第一个月开始收取租金,而期房在交付前则无法产生任何租金收入。对于需要租金收入的投资者而言,这是两种购房途径的主要区别,且这一差异贯穿整个施工期。
租金本身并非固定不变。高力国际(Cushman & Wakefield Core)报告显示,2026年第二季度迪拜整体租金环比下降6%,其中迪拜市中心(-14%)、迪拜山庄(-10%)和迪拜滨海区(-10%)的公寓租金跌幅更大。 REIDIN的迪拜租金指数显示,2026年8月较上年同期下降了5.04%。现房买家可立即获得租金收入,但租金水平以当前市场价为准;期房买家则将在交房当日按当时的租金水平签订首份租赁合同。
比较这两者时,应比较净租金而非毛租金。毛租金收益率是年租金除以房价;净收益率则需扣除服务费、维护费、管理费及空置月份的损失。现房还能显示其真实的服务费历史记录,而期房的服務费在楼盘投入使用前仅为预估数值。
三年现金流:一个具体案例
在为期三年的建设周期内,一套以1,500,000迪拉姆购入的现房,其总租金收入可达约270,000迪拉姆,而价格相同的期房在此期间甚至还未赚取第一迪拉姆。 下文示例采用上述DLD费用及我们自身的假设;这些假设已标注,仅供说明,并非预测。
假设(本机构制定):两套房产价格均为1,500,000迪拉姆;期房将在三年后按10%/50%/40%的分期方案(预订、施工、交付)完成交付; 现房以现金购入,并以6%的毛收益率出租,即每年90,000迪拉姆;两种情况下,买家均需全额支付4%的DLD费用。
| 年份 | 期房:当年支付 | 现房:当年支付 | 现房:已收租金总额 |
|---|---|---|---|
| 0(购买) | 150,000 阿联酋迪拉姆 + 60,020 阿联酋迪拉姆 DLD 费用 | 1,500,000 迪拉姆 + 64,720 迪拉姆(DLD、地图及受托人费用) | — |
| 1 | 250,000 迪拉姆 | — | 90,000 阿联酋迪拉姆 |
| 2 | 250,000阿联酋迪拉姆 | — | 90,000阿联酋迪拉姆 |
| 3(移交) | 250,000阿联酋迪拉姆 + 600,000阿联酋迪拉姆 | — | 90,000 阿联酋迪拉姆 |
| 交房时总计 | 1,560,020 阿联酋迪拉姆 | 1,564,720 阿联酋迪拉姆 | 270,000 迪拉姆 |
文字说明:截至交房时,两位买家的支付总额几乎相同,但现房买家已收取了270,000阿联酋迪拉姆的租金总额,而期房买家则将大部分资金保留在手的时间更长。
该示例说明:
- 价格盈亏平衡点。为了达到现房买家的租金总额,期房在交房时的价值必须达到约1,770,000阿联酋迪拉姆,即比购买价格高出18%——这还是在扣除各项费用之前,且未计入期房买家因尚未支付的现金所获得的收益。
- 租金敏感性。若毛收益率为5%,现房在三年内可收取225,000阿联酋迪拉姆租金,此时盈亏平衡点降至15%。2026年租金出现下跌(参见租金收入部分),因此应测试多种租金情景。
- 本例未涵盖的因素。服务费、管理费及空置率会降低现房买家的收入;交房延迟则会延长期房买家的等待时间。这两项均非固定值,因此我们未作具体假设。
2026–2027年的交房潮:对两种购房方式的意义
据《海湾时报》2026年8月20日援引高力国际Core公司2026年上半年报告称,迪拜预计2026年将有约55,600套新房交付,为2008年以来最高水平;2027年将超过60,000套。 据《海湾时报》2026年8月20日援引高力国际Core公司2026年上半年报告显示。仅第二季度就交付了超过13,200套住房,预计下半年将交付约32,000套。
该报告还指出,截至2030年的规划项目总量近52.5万套,其中仅约18.6万套的施工进度超过20%。项目推出不等于交付:大部分规划项目仍处于纸面阶段,其中部分项目将进入施工阶段。
对于在期房和现房之间抉择的买家而言,这波交付潮在两个方面至关重要:
- 针对期房转售。当一个社区内大量房源同时竣工时,该社区的现房将与即将交付的期房争夺同一批买家和租户。这是我们对供应数据的解读,而非预测;在指望于交付前售出房产之前,请先确认您所在社区预计将有多少房源交付。
- 对于已交付房产的租赁市场。新竣工项目增加了租赁供应,这也是2026年租金下跌而售价跌幅较小的原因之一。高力国际Core报告显示,2026年第二季度售价环比下跌4%,而租金跌幅达6%。
交房前转售期房
在迪拜,期房单位一旦在临时登记册中完成销售登记,且开发商出具无异议证书(NOC),即可在交房前进行转售。转售信息也会记录在临时登记册中;根据2008年第13号法律,未在该登记册中记录的销售行为均属无效。
开发商自行设定转售条件,并可在签发“无异议证书”前要求买家支付最低比例的房款。以Meraas为例,该公司规定在签发《Oqood》后即可开始转售,但必须达到一定金额门槛才能申请“无异议证书”;具体比例未予公布。 如果您计划提前退市,请在购房前查阅《销售协议》(SPA)中的相关条款,或向开发商咨询具体门槛金额。我们未发现开发商官网上公布NOC费用的信息,因此请预留一笔NOC费用,并向开发商确认具体金额。
转售价格由市场决定,而非由首发价决定。 《海湾时报》于2026年2月15日报道称,据莱坊(Knight Frank)称,某些细分市场的期房二手交易价格已降至首发价或以下,其中索巴哈特兰(Sobha Hartland)、达马克泻湖(Damac Lagoons)和朱美拉湖塔(Jumeirah Lake Towers)等区域的折扣率达两位数; 莱坊将此描述为零星个案,而非系统性趋势。二手房买家还将接手剩余的付款计划,这限制了尚有大额欠款的房源的潜在买家群体。
在考虑购买二手房之前,请通过DLD交易数据或迪拜REST应用程序,查阅同一栋楼或同一社区内实际交易的每平方英尺价格,而非开发商的当前挂牌价。
期房风险:延误、违约及托管账户的保障作用
托管账户可确保买家的款项仅用于该项目本身,但无法保证交房日期或转售价格。托管机制是对资金的管控,而非对工期的管控。
托管规则分阶段执行。迪拜土地局(DLD)会根据银行担保设立托管账户,用于保障工程进度达到20%之前的建设资金;此后,将根据DLD出具的、不超过三个月有效期的技术报告,按工程完成比例释放资金。 根据2007年第8号法律,开发商一旦获得竣工证书,托管代理将保留账户中5%的资金,该款项将在房产登记至买家名下一年后释放。 DLD项目进度查询服务可在DLD官网、迪拜REST应用程序及WhatsApp上显示已注册项目的完工百分比;在每次大额付款前请务必核查。
如果期房买家停止付款会怎样
若迪拜的期房买家停止付款,开发商可在通知DLD并由DLD向买家发出30天通知后,终止合同并保留房产价值最高25%或40%的款项;具体比例取决于施工进度。 相关规定载于经2020年第19号法律修订的2008年第13号法律第11条:
- 工程进度超过80%:开发商可选择维持合同并追索余款、要求进行公开拍卖,或解除合同并保留不超过该单元价值40%的款项。
- 工程进度在60%至80%之间:开发商可终止合同并保留不超过该单元价值40%的款项。
- 工程进度低于60%:开发商可终止合同并保留不超过单位价值25%的款项。
若因开发商无法控制的原因导致工程尚未开工,或房地产监管局(RERA)取消该项目,开发商必须退还所有款项。对于现房而言,上述风险并不存在:房产已竣工,且自过户之日起产权证即登记在您名下。
关于迪拜期房与现房的误区
认为期房在交付时价值必然更高是一种误解:莱坊(Knight Frank)报告显示,在迪拜某些细分市场中,在建房源的转售价格与首发价持平或低于首发价(《海湾时报》,2026年2月15日)。其他常见误区:
- “期房总是更便宜。”较低的标价可能掩盖了更晚的付款日期、DLD费用豁免或交房后的付款计划。应比较同一社区近期DLD交易的每平方英尺价格,而非仅比较两份宣传册。
- “托管服务能让新房购买零风险。”托管服务仅控制资金用途,无法阻止工期延误或房价下跌。
- “在建房源可获得80%的按揭贷款。”央行规定,在房屋竣工前,每位买家的按揭额度上限为房产价值的50%。
- “现房投资总能回本。”2026年第二季度,租金环比下跌6%(高力国际核心数据),且净租金低于毛租金。
- “购买房产可自动获得签证。”居留签证需单独申请,并有其特定条件,详情请参阅我们的《阿联酋房产居留签证指南》。
期房与现房:并列对比
迪拜期房与现房的抉择归根结底取决于三个权衡因素:何时付款、何时获利以及可贷款额度。下表将本指南中的相关事实进行了并列对比。
| 标准 | 期房 | 现房 |
|---|---|---|
| 付款 | 按开发商付款计划分期支付 | 产权过户时一次性付清 |
| DLD注册费 | 4%(根据DLD收费表,2% + 2%) | 4%(2% + 2%)外加受托中心费 |
| 最高按揭比例 | 房产价值的50%,通常需在支付部分款项后方可申请 | 最高80%(外籍人士,首套房最高500万迪拉姆) |
| 租金收入 | 交房前无 | 自首份租赁合同起 |
| 文件 | 临时登记(Oqood) | 产权证 |
| 主要风险 | 延误、以低于首发价转售、违约罚金 | 当前租金与售价、房产房龄及状况 |
| 在竣工前退出 | 经开发商同意后转售 | 常规转售 |
| 2026年上半年迪拜销售份额 | 约占交易总量的68% | 约占交易总量的32% |
通俗来说:在竣工前购房适合有充足时间且能分阶段支付现金的买家;现房则适合当下需要租金收入或高额贷款的买家。当开发商提供DLD费用豁免或交房后付款方案时,请重新计算总费用后再进行比较。
期房与现房的优缺点
期房的最大优势在于能分阶段进入市场;现房的最大优势在于从入住首日起即可获得租金收益和产权证。
期房——优点:
- 付款可分摊至整个施工期,有时甚至延续至交房之后。
- 根据2007年第8号法律规定,款项将存入项目托管账户。
- 开发商会通过免收DLD费用等优惠措施来促进销售。
期房——缺点:
- 在交房前无法获得租金;交房日期可能会变动。
- 银行贷款额度上限为房产价值的50%,且通常需在支付部分房款后方可办理。
- 转售取决于开发商的无异议证明(NOC)以及同类已竣工房产的价格。
- 违约可能导致最高需支付单位价值25%或40%的违约金。
现房——优点:
- 自首份租赁合同起即可收取租金,产权证于过户日交付。
- 外籍人士购买500万迪拉姆以下的首次购房,最高可获80%的按揭贷款。
- 购买前可实地查看房源、建筑及其服务费记录。
现房——缺点:
- 过户时需支付全额房款,另加托管中心费用。
- 当前租金呈下跌趋势:2026年第二季度环比下降6%。
- 较旧的房源可能需要维护和翻新。
哪些买家不适合购买期房或现房
期房不适合需要在施工期内获得租金收入或收回本金的买家;现房不适合无法一次性支付大部分房款的买家。具体案例:
- 期房:若您计划在交房前转售,且所在社区有大量房源同时竣工。转售需获得开发商的无异议证明(NOC),且需与附近的已竣工房源竞争;莱坊报告显示,部分细分市场的转售价格与首发价持平或低于首发价。
- 在竣工前购房,若您的付款需依赖在支付50%之前获得的抵押贷款。中央银行的限额为房产价值的50%,而阿联酋国民银行(Emirates NBD)与迪拜控股房地产(Dubai Holding Real Estate)等合作伙伴的计划,仅在支付50%且工程进度达到30%后才开始实施。
- 若您无法在交房延迟期间持续付款,则不应在交房前购房。一旦出现逾期付款,开发商有权终止合同并保留房产价值最高25%或40%的款项。
- 若您指望未来数年租金能维持在当前水平,则应选择已竣工房产。2026年某季度,迪拜租金下跌了6%,且新竣工项目将增加市场供应。
- 若您希望避免现有房产的隐性成本,现房是合适的选择。二手房附带现行物业费及房龄问题,这两者均无法通过谈判免除。
方法论与数据来源
本比较中的所有数据均已于2026年9月25日对照一手来源进行了核查:DLD服务页面、迪拜法律法规、阿联酋中央银行规则手册、高力国际Core数据库、REIDIN以及媒体报道的DLD交易数据。 现金流示例采用该日期生效的DLD费用标准及我们自身的假设,相关假设已在正文中标注。平均交易金额由我们根据DLD总数据计算得出。我们未将房产挂牌平台或中介博客作为数据来源。
来源:
- 迪拜土地局——房产销售登记;首次销售登记申请;托管账户激活申请;房地产项目状态查询(页面更新于2026年9月23日)。
- 2007年第8号《托管账户法》(第7、9、14条); 2008年第13号《临时不动产登记法》(第3条);2020年第19号《关于修订第11条的法律》——迪拜立法门户网站。
- 阿联酋中央银行——《关于抵押贷款的规定》(C 31/2013),第3条。
- 高力国际核心——《2026年第二季度迪拜住宅市场快报》(2026年7月24日)。
- 《海湾时报》——交付情况和在建项目,引用高纬环球(Cushman & Wakefield Core)数据(2026年8月20日);期房转售情况及莱坊(Knight Frank)评论(2026年2月15日)。
- Emirates 24/7 — 2026年上半年DLD交易数据(2026年7月20日)。
- REIDIN —— 阿联酋住宅房产价格报告,2026年8月(2026年9月11日)。
- 《海湾新闻》——阿联酋国民银行(Emirates NBD)与迪拜控股房地产公司(Dubai Holding Real Estate)的期房按揭贷款(2026年4月16日)。
由《East Property》编辑团队编制。数据截至2026年9月25日。市场数据每季度根据迪拜土地局(DLD)和高力国际(Cushman & Wakefield)发布的新数据进行审核。
常见问题
在迪拜购买期房还是现房更好?
这取决于资金状况和购房时机。预售房可在建设期间分期付款,但交房前无法获得租金收益;现房虽需一次性支付大部分房款,但可立即出租,且外籍人士购买500万迪拉姆以下的首次购房房产,最高可获得80%的贷款。
2026年在迪拜购买期房值得吗?
如果不需要租金收入或快速套现,这可能是值得的。2026年上半年,在建房源约占迪拜销售交易的68%,但部分二手房成交价与首发价持平或低于首发价,预计2026年将有约55,600套新房竣工。
我在迪拜的期房可以在竣工前出售吗?
可以,只要交易已在临时登记簿上登记,且开发商出具了无异议证明(NOC)。开发商可能会要求先支付最低比例的房款;例如,Meraas公司就为其无异议证明设定了付款门槛。请查阅您的购房协议(SPA)或向开发商确认具体门槛。
在迪拜购买期房安全吗?
根据2007年第8号法律,付款受项目托管账户保护,迪拜土地局(DLD)将根据施工进度释放资金。托管账户并不保证交房日期或转售价格,因此在每次大额付款前,请通过迪拜土地局(DLD)服务平台核查项目进度。
在迪拜,期房比现房便宜吗?
不一定。较低的标价可能反映的是更晚的付款日期或DLD费用豁免。请对比同一社区内类似房源近期DLD交易记录中的每平方英尺价格。
我在迪拜购买期房能申请抵押贷款吗?
可以,但阿联酋中央银行规定,对于在竣工前购买的房产,贷款额度上限为房产价值的50%。银行通常在购房者支付部分房款后才会放贷;例如,阿联酋国民银行(Emirates NBD)与迪拜控股房地产(Dubai Holding Real Estate)合作,要求购房者支付50%的房款且工程进度达到30%后,才会受理贷款申请。
什么是4%的DLD费用?
这是迪拜土地局(DLD)的登记费:房款的4%,根据DLD规定,卖方和买方各承担2%。该费用既适用于在建房源的首次销售,也适用于已竣工房源的产权过户;具体由谁实际支付由合同决定。
2026年迪拜房价会下跌吗?
房价已经有所回落:高力国际(Cushman & Wakefield Core)报告显示,2026年第二季度房价环比下跌4%,而REIDIN的销售指数在2026年8月同比下降0.77%。 我们不做房价预测;2008年以来最高的交房量才是值得关注的因素。
如果我停止支付期房款项会怎样?
根据《发展土地法》(DLD)规定的30天通知期,如果项目完工率低于60%,开发商可终止合同并保留该单位价值的最高25%;如果完工率达到或超过60%,则可保留最高40%;若完工率超过80%,开发商还可追讨余款或要求进行拍卖。
期房何时开始产生租金收入?
只有在交房后,即产权证颁发且该单元可以出租时,才开始产生租金。在此之前,买家需分期付款,且没有租金收入。
 将您喜爱的内容添加到书签
 获取新房源的最新动态